2026

INPS: AL VIA LE DOMANDE PER IL NUOVO BONUS MAMME 2026 (Fino a 720 Euro)

A partire da martedì 20 ottobre 2026, l’Istituto Nazionale della Previdenza Sociale (INPS) ha aperto la piattaforma online per l’invio delle istanze relative al Nuovo Bonus Mamme 2026. Questo sostegno economico al reddito è destinato alle lavoratrici madri, sia dipendenti del settore pubblico e privato, sia autonome e libere professioniste. Importo e durata dell’agevolazione Il contributo, introdotto con la Legge di Bilancio 2026 e regolamentato ufficialmente dalla Circolare INPS n. 106 del 16 ottobre 2026, prevede: Come presentare la domanda e dove rivolgersi La domanda può essere inoltrata in autonomia oppure tramite gli intermediari abilitati sul territorio. 1. Procedura online sul sito INPS Chi sceglie di procedere in autonomia può accedere al sito dell’INPS (www.inps.it), seguire il percorso “Sostegni, Sussidi e Indennità”, entrare nella sezione dei servizi dedicati ai genitori e selezionare la voce “Nuovo Bonus mamme 2026”. Per accedere al portale occorre una delle seguenti identità digitali: 2. Assistenza tramite CAF, Patronati e Contact Center Chi preferisce non compilare la pratica da sola può richiedere supporto e assistenza gratuita rivolgendosi ai canali dedicati: Scadenze, pagamenti e gestione delle pratiche Calendario scadenze Modalità ed erogazione del pagamento Consultazione, riesame e allegati Accedendo al servizio online (o tramite l’operatore CAF/Patronato che ha curato la pratica) è possibile in qualsiasi momento: In caso di mancato accoglimento o di approvazione parziale, è possibile presentare una richiesta di riesame per via telematica, allegando la documentazione integrativa richiesta. Tutte le istruzioni operative di dettaglio e gli eventuali allegati tecnici sono forniti nel Messaggio INPS n. 3343 del 20 ottobre 2026. 📁 Documentazione utile per i lettori: Per consultare il testo integrale della disciplina, è possibile scaricare e leggere direttamente laCircolare INPS n. 106 del 16/10/2026dal portale ufficiale dell’Istituto.

INPS: AL VIA LE DOMANDE PER IL NUOVO BONUS MAMME 2026 (Fino a 720 Euro) Leggi tutto »

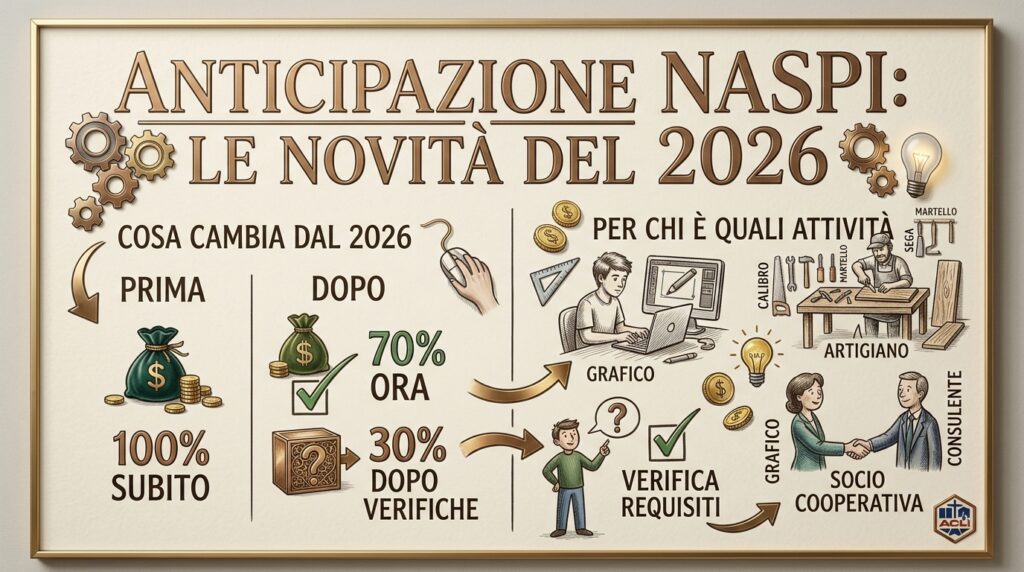
ANTICIPAZIONE NASPI: LE NOVITA’ DEL 2026

Perdere il posto di lavoro rappresenta uno snodo cruciale che spinge molti a riconsiderare interamente la propria carriera. Se da un lato l’istinto immediato è quello di cercare un nuovo impiego dipendente, dall’altro cresce il numero di persone che sceglie di fare il salto verso l’imprenditorialità, trasformando un’intuizione o una passione in un’impresa reale. Tuttavia, mettersi in proprio — che si tratti di registrare una nuova partita IVA, fondare una ditta individuale o aderire a una cooperativa in veste di socio lavoratore — comporta investimenti iniziali non trascurabili. In questa fase di transizione, la liquidazione anticipata della NASpI si rivela una risorsa finanziaria di primaria importanza per coprire i primi costi di avviamento. Attraverso questo strumento, il lavoratore ha la possibilità di riscuotere in forma aggregata le mensilità di disoccupazione residuare, trasformando il sussidio in un vero e proprio capitale d’inizio. È però indispensabile prestare attenzione al quadro normativo: a partire dal 2026 sono infatti scattate importanti modifiche procedurali che cambiano le modalità di erogazione e richiedono una pianificazione più cauta. Come cambiano le regole nel 2026 Destinatari e ambiti di applicazione La misura è pensata per tutti i titolari di indennità di disoccupazione che intendono avviare una carriera autonoma o una micro-impresa. Risulta particolarmente adatta per chi desidera intraprendere professioni liberali (come consulenti, web designer o creativi freelance), avviare attività artigianali e commerciali, oppure acquisire quote di una cooperativa di lavoro. L’importo ricevuto serve proprio ad ammortizzare le spese di partenza, dall’acquisto di macchinari e strumenti di lavoro alle spese legali e amministrative. A cosa prestare attenzione prima di fare richiesta La novità del pagamento in due tempi introduce dei vincoli stringenti per l’ottenimento del saldo finale:

ANTICIPAZIONE NASPI: LE NOVITA’ DEL 2026 Leggi tutto »

CONDOMINI E AMMINISTRATORI: PERCHE’ SI E’ ROTTO IL PATTO DI FIDUCIA E COSA CHIEDONO OGGI GLI ITALIANI

Il mercato immobiliare italiano vanta una delle percentuali di proprietari di casa più alte d’Europa: circa il 68,5% delle famiglie (pari a oltre 42 milioni di cittadini) vive in un immobile di proprietà. Questa vastissima platea si scontra però con una crescente crisi di fiducia verso chi gestisce questi patrimoni. Su circa 1,2 milioni di condomini presenti in Italia, la gestione è affidata a una platea di operatori stimata tra i 250 mila e i 300 mila individui, di cui solo 50 mila sono veri e propri professionisti del settore. I dati dell’Osservatorio Changes Unipol/Ipsos evidenziano come il 52% dei condomini si dichiari insoddisfatto del proprio amministratore, trasformando la gestione dell’immobile in una fonte di tensione quotidiana. Le cause principali del malcontento Le conseguenze sull’armonia condominiale Quando il dialogo viene meno, l’amministratore cessa di essere visto come un tutore dell’immobile e viene percepito come un mero costo. Questo distacco genera ritardi nelle manutenzioni, incertezza sui preventivi e un aumento dei contenziosi legali tra vicini, compromettendo la vivibilità dello stabile. Le soluzioni richieste: presenza e trasparenza Per ricucire questo strappo, i proprietari chiedono chiarezza contabile immediata (accesso diretto a fatture, preventivi, rendiconti chiari e distinzione tra cassa, crediti e debiti) e un ritorno alla presenza fisica. Più della metà degli italiani auspica sopralluoghi periodici nello stabile e momenti di confronto diretto. A livello normativo, la riforma del condominio al vaglio del Parlamento punta a introdurre l’obbligo di un revisore contabile indipendente nei complessi più grandi, garantendo che la gestione finanziaria risponda sempre ed esclusivamente agli interessi dei condomini.

CONDOMINI E AMMINISTRATORI: PERCHE’ SI E’ ROTTO IL PATTO DI FIDUCIA E COSA CHIEDONO OGGI GLI ITALIANI Leggi tutto »

ISEE Universitari e Bonus Scuola 2026/2027

L’avvio del nuovo anno scolastico e accademico porta con sé la consueta gestione delle spese dedicate alla formazione. Per moltissimi studenti e per le loro famiglie, tuttavia, vi è l’opportunità di alleggerire la pressione fiscale e beneficiare di sussidi e sostegni economici per lo studio, che spaziano dalle borse di studio al contributo per l’acquisto dei manuali scolastici. Il requisito essenziale per usufruire di queste misure consiste nel dotarsi tempestivamente dell’attestazione ISEE 2026, la cui validità si estenderà fino al 31 dicembre. Indice dei contenuti Funzionamento dell’ISEE per la riduzione dei contributi universitari L’Indicatore della Situazione Economica Equivalente (ISEE) viene elaborato partendo dalla Dichiarazione Sostitutiva Unica (DSU) con lo scopo di misurare la capacità finanziaria del nucleo familiare e determinare il diritto ad agevolazioni, sussidi e sconti fiscali. L’ISEEU costituisce la variante specifica focalizzata sul sistema universitario. Tale indicatore serve principalmente a: Tranne nel caso in cui si sappia di rientrare nello scaglione di reddito più elevato, richiedere l’ISEEU al momento dell’immatricolazione è indispensabile: senza questo documento, gli istituti applicano direttamente la tariffa massima. ISEE per l’università: modalità di richiesta e tempistiche Per elaborare l’ISEE universitario occorre semplicemente selezionare l’opzione “Prestazioni agevolate per il diritto allo studio universitario” durante la compilazione della DSU, inserendo il codice fiscale dello studente interessato. Di norma, indipendentemente dalla modalità utilizzata per ottenere il calcolo (portale INPS, patronato telematico o sportello CAF), non serve consegnare la certificazione cartacea all’Ateneo. Le università acquisiscono il dato in modo automatico attingendo al database dell’INPS (talvolta previa autorizzazione da parte dello studente). Le scadenze cambiano in base al regolamento di ciascun ateneo: all’Università di Firenze la delega per la consultazione dell’ISEEU va concessa entro il 31 dicembre; l’Ateneo di Torino individua il termine nel 20 novembre 2026, mentre a Roma Tre la data limite per autorizzare l’accesso ai dati INPS cade il 15 ottobre. Onde evitare sanzioni per ritardo o l’addebito della quota contributiva più alta, è opportuno verificare con attenzione scadenze e istruzioni sul sito dell’università d’interesse. Periodo ideale per richiedere l’ISEE universitario online Solitamente gli atenei abilitano le piattaforme per le immatricolazioni e l’acquisizione dell’ISEE a inizio estate, ben prima delle scadenze ufficiali. Bisogna considerare, tuttavia, che il rilascio del documento non avviene all’istante. Sebbene la DSU venga elaborata nell’arco di 24 ore, la certificazione ISEE definitiva richiede mediamente tra i 4 e i 5 giorni lavorativi, che in periodi di picco possono estendersi a 10-15 giorni. Per prevenire spiacevoli ritardi, si consiglia di avviare le pratiche con un mese di anticipo rispetto alla scadenza stabilita per l’iscrizione. Agevolazioni scolastiche e ISEE 2026: dettagli importanti La certificazione ISEE consente di accedere ad aiuti economici anche per gli studenti delle scuole primarie e secondarie. I sostegni per la scuola variano sensibilmente da regione a regione: taluni sono riservati esclusivamente agli studenti delle superiori, altri coprono la spesa per la dote libri, altri ancora combinano l’indicatore reddituale con la media dei voti. Anche le soglie economiche, i termini di presentazione e le istruzioni operative dipendono dai bandi territoriali. Tra i primi a chiudere figurano il bando per il materiale scolastico della Dote Scuola (Regione Lombardia), terminato il 7 maggio 2026, il programma Libri Gratis (Regione Toscana) e il Buono Scuola Veneto, entrambi chiusi il 30 giugno 2026. La Regione Emilia-Romagna (tramite ER.GO) raccoglie le richieste fino al 23 ottobre 2026, mentre in Umbria la scadenza per il sussidio dedicato ai libri di testo è fissata al 7 ottobre. Per gran parte dei contributi la soglia massima ISEE è stabilita a 15.748,78 euro. Vi sono però eccezioni con tetti elevati fino a 25.000 o 30.000 euro (come per il buono infanzia in Toscana). Infine, il Bonus nazionale per le scuole paritarie, introdotto con la Legge di Bilancio 2026 per la copertura della retta di frequenza negli istituti paritari, fissa il limite ISEE a 30.000 euro. Documentazione occorrente e procedura per l’ISEE 2026 Per beneficiare dei contributi legati al mondo della scuola, occorre disporre di un’attestazione ISEE in corso di validità, ovvero rilasciata a partire dal 1° gennaio 2026. La domanda può essere inoltrata autonomamente online sul sito dell’INPS, tramite servizio di patronato oppure fissando un appuntamento presso un CAF. I documenti necessari per l’ISEE 2026 riguardano l’intero nucleo familiare e fanno riferimento alla situazione economica del secondo anno precedente (2024): Trattandosi di un calcolo volto a rilevare la condizione complessiva della famiglia, la documentazione va prodotta per ogni singolo appartenente al nucleo.

ISEE Universitari e Bonus Scuola 2026/2027 Leggi tutto »

730 CONGIUNTI 2026: COS’E’, COME FUNZIONA E QUANDO CONVIE E DAVVERO

Presentare il 730 Congiunto è una scelta strategica che permette a coniugi e unioni civili di unire le proprie posizioni fiscali in un’unica dichiarazione dei redditi. Il vantaggio principale? Una compensazione immediata tra crediti e debiti IRPEF, azzerando le attese. Con questa formula, i partner compilano comunque due modelli 730 separati, ma il bilancio finale confluisce in un unico saldo. Sarà poi il sostituto d’imposta (datore di lavoro o INPS) del coniuge “dichiarante” a gestire trattenute o rimborsi direttamente nella busta paga o nel cedolino della pensione. Questo sistema permette anche a chi è momentaneamente privo di un datore di lavoro di ricevere il rimborso fiscale in tempi record, senza dover aspettare i lunghi tempi di accredito dell’Agenzia delle Entrate (che spesso superano l’anno). 730 Congiunto: Cos’è e Come Funziona in Concreto A dispetto del nome, il 730 Congiunto non fonde i redditi in un unico calcolo. Si tratta, piuttosto, di due dichiarazioni distinte ma collegate tra loro. I redditi di ciascun coniuge restano separati, l’IRPEF viene calcolata su base individuale e le detrazioni spettano a chi ha sostenuto la spesa (Modello A e Modello B). La vera magia avviene alla fine: i due saldi si sommano in un unico conguaglio, che viene interamente preso in carico dal sostituto d’imposta del coniuge “Dichiarante”. In questa dinamica i ruoli sono asimmetrici: ⚠️ Nota bene sulla capienza fiscale: La compensazione opera solo sul risultato finale. Se un coniuge ha diritto a detrazioni superiori all’IRPEF che deve pagare (capienza fiscale esaurita), la quota eccedente non si trasferisce all’altro partner per abbassare le sue tasse, ma viene purtroppo persa. I Principali Vantaggi della Dichiarazione Congiunta Perché scegliere questa opzione? Il motivo principale è la comodità di sfruttare il sostituto d’imposta del partner, una manna dal cielo se uno dei due è disoccupato o lavora senza ritenuta d’acconto. I benefici principali si riassumono in tre punti: Dichiarazione dei Redditi 2026: Chi ha i Requisiti? Secondo le regole dell’Agenzia delle Entrate, per l’anno 2026 possono accedere al 730 Congiunto: C’è però un vincolo fondamentale sulla natura delle entrate: entrambi devono possedere redditi compatibili con il modello 730 (es. lavoro dipendente, pensione, redditi da fabbricati). Se anche uno solo dei due produce redditi da impresa o da lavoro autonomo (Partita IVA), non sarà possibile fare la congiunta e bisognerà optare per il Modello Redditi PF. Le Differenze Chiave tra 730 Singolo e Congiunto Caratteristica 730 Singolo 730 Congiunto Gestione del Saldo Ognuno riceve il proprio debito/credito separatamente. Il saldo viene unificato in una sola operazione a credito o a debito. Sostituto d’Imposta Ognuno si appoggia al proprio datore di lavoro o ente. Entrambi si appoggiano al sostituto d’imposta del coniuge “dichiarante”. Responsabilità Ognuno risponde dei propri errori o debiti fiscali. Responsabilità in solido: entrambi rispondono del saldo finale comune. Quando Conviene Sceglierlo? La dichiarazione congiunta si rivela la scelta vincente in tre scenari specifici: Un dettaglio da ricordare: a partire dal 1° gennaio 2025 è scattato il tetto massimo alle detrazioni IRPEF per i redditi lordi superiori a 75.000 euro all’anno. Se uno dei coniugi supera questa soglia, le sue detrazioni personali saranno tagliate in base al nuovo limite, indipendentemente dal fatto che si scelga il 730 singolo o congiunto. Scadenze e Modalità di Invio per il 2026 Per presentare la dichiarazione si possono seguire due strade: Le date da segnare sul calendario: l’invio è possibile dal 14 maggio al 30 settembre 2026. Per chi opta per il 730 precompilato sul portale web, il termine ultimo è esteso fino al 2 novembre 2026.

730 CONGIUNTI 2026: COS’E’, COME FUNZIONA E QUANDO CONVIE E DAVVERO Leggi tutto »

ASSEGNO UNICO 2026: ISEE ENTRO IL 30 GIUGNO PER NON PERDERE LE QUOTE MASSIME

C’è tempo fino al 30 giugno 2026 per aggiornare la Dichiarazione Sostitutiva Unica (DSU) e ottenere così gli arretrati dell’Assegno Unico calcolati a partire da marzo. Questa scadenza non interessa tutti i nuclei familiari, ma si rivolge specificamente a chi sta percependo l’importo minimo “standard” di 58 euro al mese per figlio . Questa cifra base viene infatti consegnata a chi ha inoltrato la richiesta senza allegare un indicatore economico valido. Presentando l’ISEE entro fine mese, si ha diritto a ricevere la differenza tra la quota minima già incassata e la cifra maggiore effettivamente spettante per i mesi da marzo a giugno. Serve davvero l’ISEE per l’Assegno Unico? Il ciclo dell’Assegno Unico si rinnova ogni anno il 1° marzo e si conclude il 28 febbraio dell’anno successivo. Per accedervi è necessario inviare la domanda all’INPS (autonomamente o tramite Patronato). Nota bene:Il sussidio viene garantito a prescindere dal reddito a tutte le famiglie con figli a carico fino ai 21 anni (e senza limiti d’età in caso di disabilità). Tuttavia, l’ISEE è fondamentale se si vuole sbloccare un importo più alto rispetto alla base minima. I vantaggi di calcolare l’ISEE Presentare un ISEE valido per il 2026 permette di ricalcolare l’assegno in base alla reale situazione economica della famiglia. I nuclei familiari che hanno fatto domanda senza indicatore economico possono correre ai ripari: richiedendo l’ISEE entro il 30 giugno si assicureranno il pagamento retroattivo delle maggiorazioni per tutto il quadrimestre marzo-giugno. Un esempio pratico: quanto si rischia di perdere? Immaginiamo una famiglia con due figli che ha fatto domanda a marzo senza ISEE, ricevendo finora il minimo sindacale (58€ a figlio, per un totale di 116€ al mese). Se questa famiglia richiede l’ISEE entro il 30 giugno e ottiene un valore di 24.000 euro , la sua quota mensile reale viene venduta a 170 euro a figlio (340€ totali). Ecco cosa cambia a seconda di quando viene presentato l’ISEE: Scenario Tempistica Mese ISEE Effetto sugli Arretrati (Marzo-Giugno) Esito Economico Scenario A Entro il 30 giugno Sì , vengono riconosciuti gli arretrati. La famiglia riceve un conguaglio di 112€ in più al mese per ciascun figlio relativi alle mensilità passate. Scenario B Dopo il 30 giugno No , gli arretrati vengono persi. La quota di 170€ scatta solo dal mese di presentazione, perdendo definitivamente il bonus per i mesi da marzo a giugno.

ASSEGNO UNICO 2026: ISEE ENTRO IL 30 GIUGNO PER NON PERDERE LE QUOTE MASSIME Leggi tutto »

CHI NON E’ OBBLIGATO A PRESENTARE IL MODELLO 730? TUTTI I CASI DI ESENZIONE

Con l’avvicinarsi delle scadenze fiscali, è comune chiedersi se l’invio della dichiarazione dei redditi sia un passo obbligatorio. La risposta varia da persona a persona: la normativa prevede infatti diversi scenari di esonero dal modello 730. Vediamo nel dettaglio quali sono i requisiti e le categorie di contribuenti che non devono adempiere a questo obbligo. Tutti i casi di esenzione dal 730 Contribuenti con redditi minimi L’esenzione si applica innanzitutto a chi ha percepito entrate inferiori a determinate soglie stabilite dalla legge, o a chi possiede tipologie di guadagno che non richiedono alcuna dichiarazione. Nello specifico, non c’è obbligo di presentazione per: Lavoratori dipendenti con un solo Cud/Certificazione Unica Chi ha svolto la propria attività per un unico datore di lavoro durante l’anno fiscale è solitamente esentato. In questo caso, l’azienda opera come sostituto d’imposta, calcolando e trattenendo le tasse direttamente dallo stipendio. Il discorso vale anche per chi ha cambiato impiego, purché l’ultimo datore di lavoro abbia effettuato il conguaglio fiscale unificando i conteggi dei contratti precedenti. Se non sussistono altre fonti di guadagno, gli obblighi verso il Fisco sono già assolti. Pensionati esonerati I cittadini in pensione che ricevono l’assegno da un solo ente previdenziale e non possiedono altre entrate non sono tenuti a presentare il 730, a patto che le trattenute Irpef siano state applicate alla fonte in modo corretto. L’obbligo decade anche per i pensionati che rientrano in fasce di reddito minime prive di imposizione fiscale o per coloro che, oltre alla pensione, possiedono soltanto la casa in cui abitano e piccoli redditi derivanti da terreni. Proprietari dell’abitazione principale Possedere la casa in cui si risiede stabilmente non fa scattare l’obbligo di dichiarazione. Chi ha come unica proprietà l’immobile di residenza (comprese pertinenze come box o solai) e non ha altre fonti di reddito imponibile non deve inviare il modello 730. Proventi esenti da tassazione e già tassati alla fonte Esistono entrate che la legge dichiara completamente esenti dall’Irpef. Di conseguenza, chi percepisce solo queste somme non deve dichiarare nulla. Tra le principali troviamo: Allo stesso modo, non vanno dichiarati i guadagni sui quali i tributi vengono prelevati direttamente dagli intermediari finanziari. È il caso degli interessi sui conti correnti bancari o postali e dei rendimenti di investimenti come BOT e Titoli di Stato, soggetti a imposta sostitutiva e già tassati all’origine. Attenzione alle eccezioni: quando scatta comunque l’obbligo? Molti contribuenti pensano erroneamente di essere esonerati, tralasciando alcune entrate secondarie che invece modificano la propria posizione fiscale. L’obbligo di presentare il 730 (o il Modello Redditi) si riattiva se un lavoratore dipendente possiede anche: Nota di cautela: Anche cifre apparentemente modeste possono far cumulo e obbligare il contribuente a presentare la dichiarazione. È sempre opportuno fare una verifica completa di ogni entrata percepita nell’anno solare. Come verificare la propria situazione Per capire con certezza se si rientra nei casi di esonero, occorre incrociare diversi elementi: la natura delle entrate, le cifre complessive, il numero di contratti di lavoro e le imposte già versate. Il punto di partenza è il controllo di alcuni documenti chiave: Se l’unico reddito è lo stipendio o la pensione e il sostituto d’imposta ha eseguito i calcoli correttamente, non serve fare nulla. Se invece si cumulano più stipendi da datori di lavoro diversi senza un conguaglio, la dichiarazione diventa obbligatoria. Quando conviene presentare il 730 (anche se non è obbligatorio) L’esonero non implica che non fare la dichiarazione sia la scelta più conveniente. Spesso, inviare il modello 730 su base volontaria permette di recuperare denaro e ottenere rimborsi fiscali significativi, sfruttando le detrazioni per le spese sostenute durante l’anno. Può convenire presentarlo se si sono pagati:

CHI NON E’ OBBLIGATO A PRESENTARE IL MODELLO 730? TUTTI I CASI DI ESENZIONE Leggi tutto »

DOCUMENTI PER IL 730 QUALI PORTARE E PERCHE’ SONO IMPORTANTI

Per presentare correttamente la dichiarazione dei redditi è necessario raccogliere alcuni documenti fiscali e personali, come ricevute, scontrini, certificazioni e bonifici. La dichiarazione dei redditi serve a verificare se le imposte trattenute durante l’anno in busta paga o sulla pensione sono corrette, oppure se il contribuente deve ricevere un rimborso o versare ulteriori somme. Per questo motivo è fondamentale avere tutta la documentazione necessaria, soprattutto quando si vogliono inserire spese detraibili o deducibili non presenti nel modello 730 precompilato. Il modello precompilato può essere consultato gratuitamente tramite l’Area Riservata del sito dell’Agenzia delle Entrate. Chi utilizza il 730 precompilato può scegliere tra due opzioni: È importante ricordare che i documenti relativi alla dichiarazione devono essere conservati per almeno 5 anni, poiché l’Agenzia delle Entrate può effettuare controlli anche negli anni successivi alla presentazione del 730. Lo stesso obbligo di conservazione vale anche se ci si affida a un CAF o a un commercialista. Documenti personali necessari per il 730 Per compilare correttamente la dichiarazione dei redditi servono alcuni documenti anagrafici del contribuente e degli eventuali familiari a carico. Tra i principali documenti personali troviamo: Documenti relativi ai redditi Tra i documenti indispensabili per il 730 rientrano anche quelli che attestano i redditi percepiti durante l’anno. In particolare: Spese detraibili e deducibili: quali documenti servono Presentando la documentazione delle spese sostenute durante l’anno è possibile ottenere agevolazioni fiscali e rimborsi direttamente in busta paga o sulla pensione. Spese familiari e sanitarie Rientrano tra le spese detraibili: Spese relative alla casa Sono invece detraibili o deducibili: Non rientrano invece tra le spese detraibili bollette domestiche, spese condominiali ordinarie e depositi cauzionali. Dove reperire i documenti per il 730 2026 Alcuni documenti vengono forniti automaticamente, come la Certificazione Unica, mentre altri devono essere richiesti o conservati dal contribuente durante l’anno. Poiché l’Agenzia delle Entrate può effettuare controlli entro diversi anni dalla presentazione della dichiarazione, è consigliabile conservare: In base alla situazione, l’Agenzia può: La documentazione può essere archiviata sia in formato cartaceo sia digitale.

DOCUMENTI PER IL 730 QUALI PORTARE E PERCHE’ SONO IMPORTANTI Leggi tutto »

ASSEGNO DI INCLUSIONE: LE NOVITA’ DEL 2026

L’Assegno di Inclusione (ADI) è uno strumento pensato per combattere la povertà e l’emarginazione sociale. Questa misura ha preso il posto del precedente Reddito di Cittadinanza, ma con criteri più restrittivi e rivolgendosi a una platea di beneficiari più limitata. Introdotto con la legge 3 luglio 2023 n. 85 e attivo dal 1° gennaio 2024, l’ADI è destinato esclusivamente ai nuclei familiari che presentano particolari caratteristiche, come la presenza di persone con disabilità, minori o individui con più di 60 anni. Per ottenere il beneficio è necessario partecipare a un percorso personalizzato di inclusione sociale e lavorativa. I beneficiari devono infatti: Importo dell’Assegno di Inclusione Il contributo economico è composto da due quote principali: Quota AConsiste nell’integrazione del reddito familiare fino a: Questi importi vengono poi moltiplicati per il valore della scala di equivalenza del nucleo familiare. Quota BÈ un contributo destinato al pagamento dell’affitto e può arrivare fino a 3.360 euro all’anno. In ogni caso, il beneficio complessivo non può essere inferiore a 480 euro annui. A chi spetta l’Assegno di Inclusione L’ADI è riconosciuto ai nuclei familiari che includono almeno uno dei seguenti componenti: Oltre a queste condizioni, è necessario: Tra questi: Modalità di erogazione dell’ADI L’assegno viene versato ogni mese tramite una carta elettronica di pagamento chiamata Carta di Inclusione (Carta ADI). Il beneficio può essere percepito per un periodo massimo di 18 mesi consecutivi e successivamente rinnovato per altri 12 mesi, previa nuova domanda. Il pagamento parte dal mese successivo alla firma del Patto di Attivazione Digitale. L’INPS prevede inoltre che, su richiesta, la quota destinata all’integrazione del reddito (Quota A) possa essere suddivisa tra i componenti del nucleo familiare che esercitano responsabilità genitoriali o che sono inclusi nella scala di equivalenza, assegnando quindi una parte del beneficio a ciascun soggetto. Le novità introdotte nel 2026 La Legge di Bilancio 2026 ha apportato alcune modifiche alle misure di sostegno per le famiglie, compreso l’Assegno di Inclusione. Tra i principali cambiamenti troviamo: Nuovo calcolo ISEE dal 2026 Dal 1° gennaio 2026 è entrata in vigore una modalità aggiornata di calcolo dell’ISEE, applicata solo ad alcune misure di sostegno alle famiglie, tra cui: Le principali novità riguardano: Franchigia più alta sulla casa di abitazione Aumento dei coefficienti della scala di equivalenza per le famiglie con figli Queste modifiche riducono il valore dell’ISEE e permettono quindi a un numero maggiore di famiglie di accedere ai benefici. Eliminazione del mese di sospensione dell’ADI Una modifica importante riguarda l’eliminazione della pausa di un mese che in passato veniva applicata dopo i primi 18 mesi di erogazione e dopo ogni rinnovo. Secondo quanto stabilito dalla Legge di Bilancio 2026 e chiarito dall’INPS nel messaggio del 23 febbraio 2026 n. 640, il beneficio potrà essere rinnovato senza interruzioni, purché la domanda venga presentata dal mese successivo all’ultimo pagamento ricevuto. Tuttavia, la prima mensilità dopo il rinnovo sarà pari al 50% dell’importo spettante. Contributo straordinario di 500 euro Tra le novità previste vi è anche un contributo straordinario fino a 500 euro destinato alle famiglie che hanno raggiunto il diciottesimo mese di ADI a novembre 2025. Questa misura è stata introdotta per evitare un vuoto economico tra il vecchio sistema e quello aggiornato, garantendo continuità nel sostegno economico ai nuclei familiari coinvolti.

ASSEGNO DI INCLUSIONE: LE NOVITA’ DEL 2026 Leggi tutto »

PROPRIETARIO DEL SOLO BOX: QUALI SPESE CONDOMINIALI DEVE PAGARE DAVVERO?

Quando si acquista un box auto all’interno di un complesso condominiale, è normale chiedersi quali spese si debbano realmente sostenere. Il dubbio nasce spesso durante le prime assemblee: se non si vive nel palazzo, perché si dovrebbe contribuire alla gestione dell’intero condominio? In realtà, dal punto di vista giuridico, la risposta è piuttosto chiara. Nel momento in cui si compra un box, si diventa comunque condomini. Questo perché, secondo il Codice Civile italiano, chiunque possieda un’unità immobiliare all’interno di un edificio – che si tratti di un appartamento, di un negozio o anche solo di un garage – entra automaticamente a far parte del condominio e partecipa alle spese per la conservazione delle parti comuni. Naturalmente questo non significa pagare quanto chi possiede un appartamento. La partecipazione alle spese avviene infatti in proporzione al valore della proprietà, espresso nelle tabelle millesimali. Un box auto ha quasi sempre un valore e una superficie molto inferiori rispetto a un’abitazione, quindi anche la quota di spese sarà più contenuta. Ci sono però alcune voci di costo che difficilmente si possono evitare. Anche chi possiede soltanto il garage utilizza infatti alcune parti comuni dell’edificio. Per raggiungere il box si passa normalmente attraverso rampe, corselli, cancelli carrai o vialetti di accesso, che devono essere mantenuti in buono stato. La manutenzione di queste strutture è quindi una spesa condivisa da tutti i proprietari dei box. Lo stesso vale per l’illuminazione delle aree di manovra e delle autorimesse, che serve proprio a garantire l’utilizzo in sicurezza di questi spazi. Un’altra voce importante riguarda la sicurezza. Nei garage condominiali sono spesso presenti estintori, porte tagliafuoco o sistemi di rilevazione dei fumi, oltre alle verifiche periodiche richieste dalla normativa antincendio. Anche questi costi ricadono sui proprietari dei box, perché riguardano direttamente l’area in cui si trovano le autorimesse. In genere, inoltre, viene richiesta anche una piccola quota delle spese generali del condominio, come il compenso dell’amministratore o l’assicurazione dello stabile. Si tratta di costi legati alla gestione complessiva dell’edificio, di cui fanno parte anche i locali destinati ai garage. Diverso è invece il discorso per tutte quelle parti del palazzo che non hanno alcuna utilità per chi possiede solo il box. Il diritto condominiale prevede infatti il principio del cosiddetto condominio parziale, disciplinato dall’articolo 1123 del Codice Civile italiano. In sostanza, quando un bene o un servizio è destinato solo a una parte del fabbricato, le spese devono essere sostenute soltanto da chi ne trae beneficio. Questo significa, per esempio, che il proprietario del garage normalmente non paga la pulizia delle scale, l’illuminazione dei pianerottoli o la manutenzione di un giardino utilizzato esclusivamente dagli appartamenti. Allo stesso modo, se l’ascensore serve solo i piani abitativi e non arriva al livello dei box, è difficile che venga richiesto un contributo per la sua manutenzione. Ci sono però situazioni intermedie. Se, ad esempio, l’ascensore arriva anche al piano interrato e consente di raggiungere comodamente l’area dei garage, l’impianto potrebbe essere considerato utile anche ai proprietari dei box e quindi rientrare tra le spese da condividere. Molto dipende dalla struttura dell’edificio e dalle tabelle millesimali adottate. Un altro elemento da tenere sempre presente è il regolamento condominiale. Se si tratta di un regolamento contrattuale – cioè approvato da tutti i condomini e spesso allegato all’atto di acquisto – può stabilire criteri diversi rispetto a quelli previsti dalla legge. In alcuni casi può esonerare i box da determinate spese, in altri può invece prevedere una partecipazione più ampia. In definitiva, possedere soltanto un box auto non significa essere completamente estranei alla vita del condominio, ma nemmeno dover sostenere i costi di servizi che non si utilizzano. Il principio che guida la ripartizione delle spese rimane sempre quello della proporzionalità e dell’utilità effettiva delle parti comuni. Per questo, quando sorgono dubbi sulle quote richieste, la prima cosa da fare è consultare le tabelle millesimali e il regolamento condominiale: sono questi documenti che definiscono con precisione quali spese spettano realmente al proprietario del garage.

PROPRIETARIO DEL SOLO BOX: QUALI SPESE CONDOMINIALI DEVE PAGARE DAVVERO? Leggi tutto »

Torna in alto